ظافر مراد
|
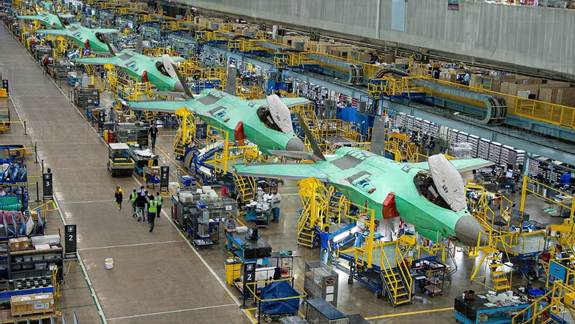
أظهرت صناعة الدفاع العالمية عام 2026 معادلة مختلفة عن السنوات السابقة، وما تغير فيها هو أن الدول لا تنفق فقط لامتلاك أسلحة جديدة، بل لإعادة بناء مخزونات استُنزفت في الحروب، وتوسيع خطوط الإنتاج، وتأمين سلاسل الإمداد، وتقليص الزمن بين قرار الشراء ووصول السلاح إلى الميدان.
في تقرير نشره معهد ستوكهولم الدولي لأبحاث السلام (SIPRI) في 27 نيسان/أبريل 2026، بلغ الإنفاق العسكري العالمي عام 2025 نحو 2.887 تريليون دولار، بزيادة 2.9% عن 2024، في السنة الحادية عشرة المتتالية من النمو. لكن الرقم الأكثر دلالة هو أن الإنفاق خارج الولايات المتحدة ارتفع بنسبة 9.2%، فيما قفز الإنفاق الأوروبي 14% إلى 864 مليار دولار، وارتفع الإنفاق في آسيا وأوقيانيا 8.1% إلى 681 ملياراً.
وتشير بيانات SIPRI إلى أن الولايات المتحدة والصين وروسيا وحدها أنفقت 1.48 تريليون دولار في 2025، أي 51% من الإنفاق العسكري العالمي. والأهم بالنسبة للصناعة الأميركية أن الإنفاق الذي أقره الكونغرس لعام 2026 تجاوز تريليون دولار، بحسب SIPRI، مع احتمال ارتفاعه أكثر في السنوات التالية، لكن المال ليس القصة كاملة، فالأهم معرفة من يملك القدرة الصناعية لتحويل هذا المال إلى قوة عسكرية فعلية؟
في غمرة التصنيع العسكري وعقود التسلح، وبحسب تصنيف Defense News Top 100 لعام 2026، احتلت خمس شركات المراكز الأولى عالمياً من حيث إيرادات الدفاع لعام 2025: Lockheed Martin بإيرادات دفاعية بلغت 72.1 مليار دولار، تليها RTX بـ46 ملياراً، ثم General Dynamics بـ39.4 ملياراً، وNorthrop Grumman بـ37 ملياراً، وBAE Systems بـ36 مليار دولار. وبلغ مجموع إيرادات الدفاع لهذه الشركات الخمس نحو 230.5 مليار دولار.
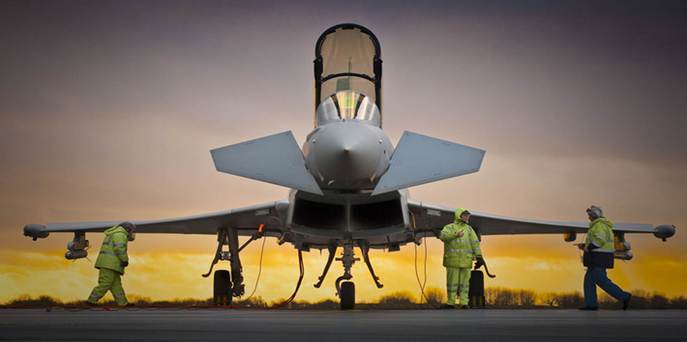
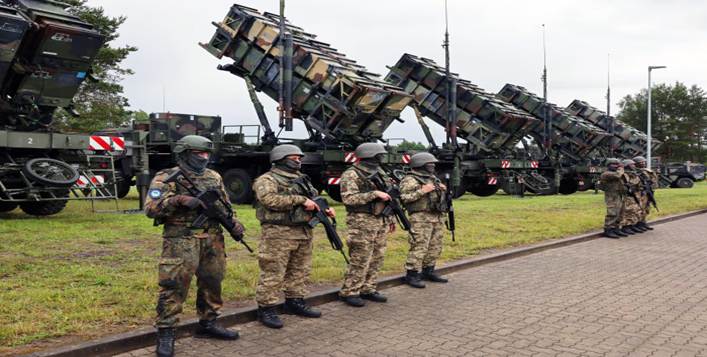
إحتلت Lockheed Martin الصدارة في المرحلة الجديدة بسبب موقعها في الطيران القتالي والدفاع الصاروخي. ففي 29 تموز/يوليو 2026 حصلت الشركة على عقد متعدد السنوات تصل قيمته إلى 58.62 مليار دولار لإنتاج صواريخ PAC-3 MSE. لم يكن العقد مجرد صفقة ذخائر روتينية؛ بل استجابة مباشرة لحاجة الولايات المتحدة وشركائها إلى رفع مخزون الصواريخ الاعتراضية.
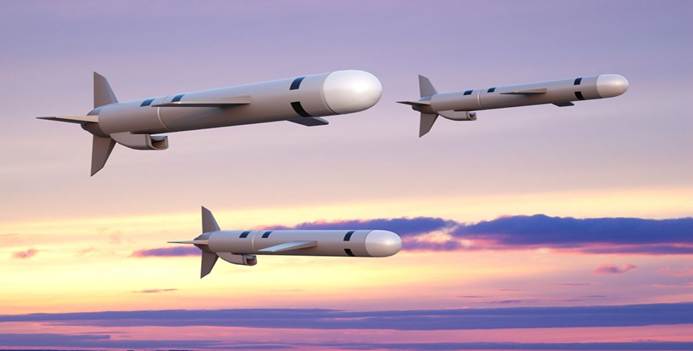
أما RTX، فقد تحولت عقودها الأخيرة إلى أحد أوضح المؤشرات على تغير طبيعة الطلب، ففي 17 آب/أغسطس أعلنت رويترز حصول Raytheon التابعة لـRTX على عقد بقيمة 22.9 مليار دولار لزيادة إنتاج Tomahawk من نحو 60 صاروخاً سنوياً إلى أكثر من 1,000 صاروخ سنوياً. وفي الأول من تشرين الأول/أكتوبر أعلنت البحرية الأميركية عقداً آخر يصل إلى 24.4 مليار دولار لإنتاج صواريخ SM-6 على مدى خمس سنوات مع خيارات إضافية.
إستفادت General Dynamics من اتجاه آخر: الحرب البرية والبحرية طويلة الأمد، ولا سيما الغواصات والسفن والذخائر، وبحسب تصنيف Defense News، ارتفعت إيراداتها الدفاعية لعام 2025 إلى 39.4 مليار دولار، بزيادة واضحة عن 36.4 ملياراً في 2024. وفي المجال الأكثر حساسية مستقبلاً، تقف Northrop Grumman عند تقاطع الدفاع الجوي والصاروخي، والأنظمة الفضائية، والأنظمة الاستراتيجية. ففي آب/أغسطس 2026 وقعت الشركة اتفاقيات متعددة السنوات تتجاوز 3 مليارات دولار لتسريع إنتاج مكونات PAC-3 MSE، بينها محركات الصواريخ الصلبة، في محاولة لرفع الطاقة الإنتاجية الأميركية.
أما BAE Systems فتُمثِّل حالة مختلفة: شركة أوروبية ذات امتداد أميركي واسع، وإيرادات دفاعية بلغت 36 مليار دولار في 2025، لتصبح أكبر شركة دفاعية غير أميركية في تصنيف Defense News. ، يعكس صعودها أيضاً اتجاهاً أوروبياً متزايداً نحو بناء قدرة صناعية محلية بدلاً من الاعتماد الكامل على المورد الأميركي.
المثير في هذه الأرقام أن أكبر العقود لم تعد تتركز فقط على المقاتلات والدبابات، الجزء المتزايد من الأموال يذهب إلى الصواريخ، الدفاع الجوي، الذخائر الدقيقة، الأنظمة غير المأهولة، الفضاء، الحرب الإلكترونية والقدرة على الإنتاج السريع.
بالنسبة لـ Boeing، إحتلت المركز السادس في إيرادات الدفاع وفق Defense News، وهي عادت بقوة إلى الواجهة؛ ففي 29 أيلول/سبتمبر أعلنت وزارة الدفاع الأميركية منحها عقداً بقيمة 20 مليار دولار لتطوير المقاتلة البحرية المستقبلية F/A-XX، في ثاني برنامج مقاتلة من الجيل السادس تحصل عليه الشركة بعد F-47 ، وتشير رويترز إلى أن قيمة البرنامج يمكن أن تصل إلى مئات المليارات مع دخول مرحلة الإنتاج وطلبات التصدير المحتملة.
أما ماذا يعني كل ذلك حتى 2030 في مستقبل قطاع الامن والدفاع، فهذا سؤال يُطرح مع تزايد مخاطر المواجهات في اوروبا والشرق الأوسط وافريقيا؛ وقد اشار صندوق النقد الدولي، في تقريره الصادر في نيسان/أبريل 2026، إلى أن نحو نصف دول العالم رفعت ميزانياتها الدفاعية خلال السنوات الخمس السابقة، وأن مبيعات أكبر 100 شركة دفاعية في العالم تضاعفت قيمتها الحقيقية خلال عقدين. كما ربط استمرار هذا الاتجاه بتصاعد التوترات الجيوسياسية والتزامات الدول الجديدة في الإنفاق الدفاعي.
لكن المستقبل لن يكون مجرد سوق أكبر للسلاح. المنافسة ستنتقل إلى من يمتلك أسرع سلسلة إنتاج، وأقصر سلسلة إمداد، وأكبر مخزون من المكونات، وأفضل قدرة على دمج الذكاء الاصطناعي والمسيّرات والاستشعار والفضاء والحرب الإلكترونية في منظومة واحدة، وهذا يفسر لماذا تتجه الحكومات إلى عقود لسنوات عديدة متقدمة بدلاً من شراء كميات صغيرة سنوياً. الشركة التي تعرف أن لديها طلباً لعشر سنوات تستطيع بناء مصنع جديد، وتدريب العمال، وتأمين الموردين، وأتمتة خطوط الإنتاج؛ والدولة في المقابل، تحصل على قدرة إنتاجية تمكنها من الاستمرار أثناء الحرب، وليس مجرد إنتاج لشحنة أسلحة تصل قبل الحرب بقليل، لذلك فإن الرقم الأهم في سوق الدفاع خلال السنوات المقبلة قد لا يكون قيمة الصفقة، بل عدد الوحدات التي يستطيع المصنع إنتاجها في الشهر، والمدة التي يحتاجها لتعويض ما يُستهلك في الحرب.
أعاد العام 2026 تشكيل خريطة المنافسة في صناعة السلاح: الولايات المتحدة لا تزال القوة الصناعية الأكبر، وأوروبا تعيد بناء قاعدتها الدفاعية، وآسيا توسع إنتاجها، والشرق الأوسط يتحول بصورة متزايدة إلى سوق للتقنيات المتقدمة والتصنيع المشترك، والنتيجة أن سوق الدفاع العالمي يتجه نحو مرحلة يمكن وصفها بـ”عصر التصنيع العسكري واسع النطاق”؛ حيث لن تكفي التكنولوجيا المتفوقة وحدها، فمعيار القوة الصناعية والموثوقية في الإعتمادية ستكون بيد من يستطيع تحويل التكنولوجيا إلى إنتاج، والإنتاج إلى مخزون، والمخزون إلى قدرة قتالية مستدامة.