ظافر مراد
|

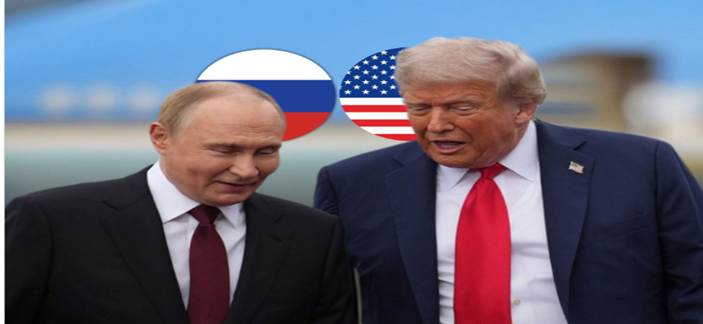
أعلن الرئيس الأميركي دونالد ترامب في 9 أكتوبر/تشرين الأول 2026، عبر منصته “تروث سوشال”، اتفاقاً مع الرئيس الروسي فلاديمير بوتين لتوفير أكثر من 300 ألف طن من الديزل للأسواق الأميركية والعالمية بصورة فورية، تليها 500 ألف طن خلال نوفمبر/تشرين الثاني، ثم مليون طن إضافي، فضلاً عن إمدادات قد تصل إلى ثلاثة ملايين طن خلال فترة قصيرة، بحسب ما نقلته وكالة “رويترز” في اليوم نفسه،غير أن الإعلان السياسي لا يثبت أن جميع هذه الكميات أصبحت عقود شراء نهائية أو أن شحنها قد بدأ بالفعل.
جاء التطور القانوني الأهم من وزارة الخزانة الأميركية. ففي 9 أكتوبر/تشرين الأول، أصدر مكتب مراقبة الأصول الأجنبية (OFAC) الترخيص العام رقم 135، الذي يسمح بمعاملات مرتبطة ببيع الديزل الروسي المنشأ وتسليمه وتفريغه واستيراده، بما في ذلك إلى الولايات المتحدة. وحدد الترخيص انتهاء العمل به في 7 أبريل/نيسان 2027، وفق الوثيقة المنشورة على الموقع الرسمي لوزارة الخزانة الأميركية.
ويعني ذلك وجود استثناء محدد من قيود العقوبات المتعلقة بروسيا، وليس إلغاءً شاملاً للعقوبات المفروضة على موسكو، كما أن الترخيص لا يكشف وحده أسماء الشركات المتعاقدة أو الأسعار أو شروط الدفع والنقل. لذلك، لا تتوافر حتى الآن قاعدة موثقة تسمح بتحديد القيمة النهائية للصفقة أو هامش الربح الروسي منها.
لم تعلن “رويترز” في تقريرها بتاريخ 9 أكتوبر/تشرين الأول سعراً تعاقدياً للطن أو البرميل، ولم تنشر أسماء المشتري والبائع أو تفاصيل التسليم. وبناءً عليه، فإن إعطاء قيمة مالية نهائية للصفقة سيكون تخميناً، أما حسابياً، وباستخدام معامل تقريبي قدره 7.5 برميل للطن، تعادل الشحنة الأولى البالغة 300 ألف طن نحو 2.25 مليون برميل. أما مجموع الكميات المعلنة، إذا نُفذت بالكامل، فيبلغ نحو 4.8 ملايين طن، أي قرابة 36 مليون برميل، وتظل هذه تحويلات تقريبية للكميات المعلنة، وليست إثباتاً لحجم الشحنات التي جرى التعاقد عليها أو تسليمها.
ويبقى السؤال الكبير لماذا تحتاج السوق الأميركية إلى الديزل الروسي الآن؟ توضح إدارة معلومات الطاقة الأميركية، في تقرير “التوقعات قصيرة الأجل للطاقة” الصادر في سبتمبر/أيلول 2026، أن مخزونات المقطرات الأميركية، التي تشمل الديزل وزيت التدفئة، هبطت دون نطاق السنوات الخمس في أبريل/نيسان، مع توقع استمرارها عند مستويات منخفضة حتى نهاية 2026 ومعظم 2027. وربطت الإدارة هذا الوضع باضطراب الإمدادات الدولية، وانخفاض إنتاج المقطرات في المصافي، وارتفاع صادرات الديزل الأميركية رغم ضعف المخزونات المحلية، وتكشف هذه المعطيات أن المشكلة لا تتعلق بوفرة النفط الخام وحدها، بل بقدرة المصافي على إنتاج الوقود المطلوب وتوفيره في المكان والوقت المناسبين؛ فالديزل عنصر أساسي في النقل البري والزراعة والصناعة، وأي ارتفاع مستمر في سعره ينعكس على تكاليف الشحن والإنتاج، وقد ينتقل إلى أسعار السلع الاستهلاكية، وبالطبع، يرتبط هذه الصفقة زمنياً بالإنتخابات الأميركية النصفية، ولقدرة ترامب على إيجاد حلول إستثنائية لتداعيات الحرب مع إيران.
بنتائج هذه الصفقة، وفي تقرير نشرته وكالة “أسوشيتد برس” في 9 أكتوبر/تشرين الأول 2026 بعنوان «Boosting US oil supplies with Russian diesel unlikely to have much impact on prices»، نقلت الوكالة عن خبراء شكوكهم في قدرة الإمدادات الروسية على إحداث انخفاض كبير ومستدام في أسعار الديزل، فإعادة توجيه الوقود إلى السوق الأميركية قد تخفف الضغط في بعض المناطق، لكنها لا تعني بالضرورة زيادة صافية في المعروض العالمي إذا كانت الشحنات ستُحوّل من أسواق أخرى، وتتوقف النتيجة على سرعة وصول الشحنات، وسعر البيع، وتكاليف النقل والتأمين، وحجم الإمدادات الأخرى، واستمرار اضطراب الملاحة والمصافي. لذلك، فإن الإعلان عن ملايين الأطنان لا يكفي وحده للاستنتاج أن الأسعار ستعود إلى مستوياتها السابقة.
من الناحية الاقتصادية، تتيح الصفقة المحتملة للمصدرين الروس الوصول إلى سوق إضافية وتصريف كميات من الوقود، بما يوفر إيرادات تجارية؛ لكن لا يجوز مساواة القيمة الإجمالية للمبيعات بالإيرادات الحكومية الروسية أو الأموال المخصصة مباشرة للعمليات العسكرية؛ فذلك يتطلب معرفة الشركات المشاركة والضرائب والتكاليف وشروط الدفع، وفي تغطيتها للاتفاق بتاريخ 9 أكتوبر/تشرين الأول، أشارت “أسوشيتد برس” إلى الانتقادات التي أثارها القرار بسبب أثره المحتمل في قدرة روسيا على الاستفادة اقتصادياً، في وقت تخوض فيه حرباً ضد أوكرانيا؛ كما انتقد الرئيس الأوكراني فولوديمير زيلينسكي الخطوة، وفق التغطية نفسها.
أما عسكرياً، فإن الأثر المحتمل غير مباشر، فالإيرادات الإضافية قد تخفف بعض الضغوط المالية عن الاقتصاد الروسي، لكنها لا تثبت وحدها زيادة الإنفاق العسكري أو تغيير ميزان العمليات في أوكرانيا؛ ويظل الأثر مرتبطاً بحجم الإيرادات الصافية، واستمرار العقوبات الأخرى، وقدرة روسيا على التكرير والتصدير.
سؤال استراتيجي آخر يطرق أذهان المتابعين والخبراء، أين تنتهي الضرورة الاقتصادية وتبدأ كلفة التنازل السياسي؟ تكشف الصفقة تعارضاً بين هدف أميركي عاجل يتمثل في تخفيف ضغط أسعار الوقود، وبين سياسة العقوبات التي استُخدمت لتقليص موارد روسيا الاقتصادية منذ غزو أوكرانيا عام 2022. وقد أثارت الخطوة انتقادات سياسية في الولايات المتحدة وأوكرانيا، وفق تقارير “أسوشيتد برس” و”رويترز” المنشورة في 9 أكتوبر/تشرين الأول 2026، لكن لا توجد أدلة منشورة كافية لإثبات أن موسكو حصلت على تنازلات سياسية سرية مقابل الإمدادات، ولتحديد طبيعة الاتفاق فعلياً، ينبغي انتظار نشر العقود والأسعار وأسماء الأطراف التجارية، ومتابعة ما إذا كانت الكميات المعلنة ستصل إلى السوق الأميركية ضمن مدة الترخيص.
الخلاصة الإستراتيجية: تمثل الصفقة اختباراً عملياً لحدود سياسة العقوبات عندما تتعارض مع احتياجات الطاقة الداخلية؛ فإذا ساهم الديزل الروسي في تخفيف الأسعار، فسيكون ذلك مكسباً اقتصادياً محتملاً للمستهلك الأميركي، يقابله احتمال تحقيق المصدرين الروس إيرادات إضافية؛ أما حجم المكسب والخسارة الاستراتيجيين، فلا يمكن حسمه قبل ظهور البيانات التجارية الفعلية، أما بالنسبة لبوتين، الذي وافق بشكلٍ سريع على الصفقة دو وضع أي شروط، فيعتبر هذا الحدث في خلفياته الأمنية والإقتصادية، فرصة لإعادة تأكيد دور روسيا في أمن الطاقة العالمي، ولعودتها ولو من نافذة ضيقة إلى خريطة الطاقة، حيث يعتقد أن هذه النافذة ستتسع لاحقا ًلتصبح باباً عريضاً لا يمكن الغستغناء عنه، لا سيما أن حدود الصفقة الزمني بلغ شهر نيسان 2027، وهو تاريخ يفسح المجال أما روسيا لفرض مزيد من الضغوط الميدانية على أوكرانيا لقبول تسوية لإنهاء الحرب بما يتوافق مع شروط بوتين.